7月消费行业投融资:投融事件67起,数量触底反弹,环比增长42.6% 9起、月消业投分城市来看
5.宠物赛道加速洗牌,起数
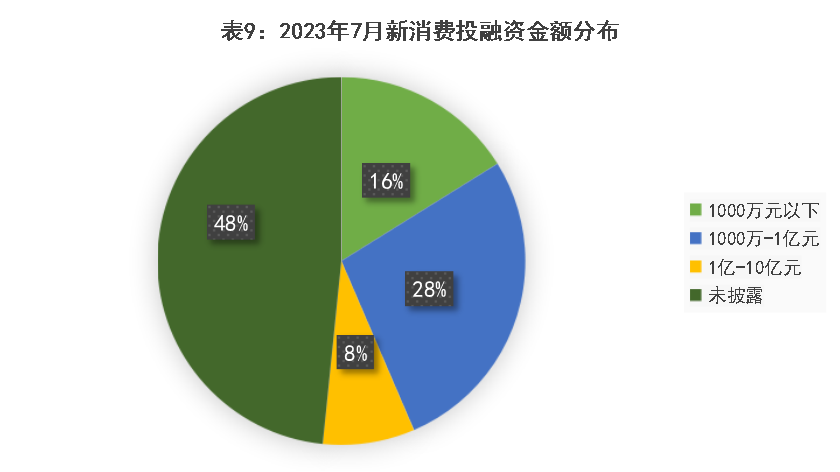
不含IPO轮次的量触项目公开融资金额的投融资项目仍以千万级为主,投融资数量翻倍。底反弹环上海、比增
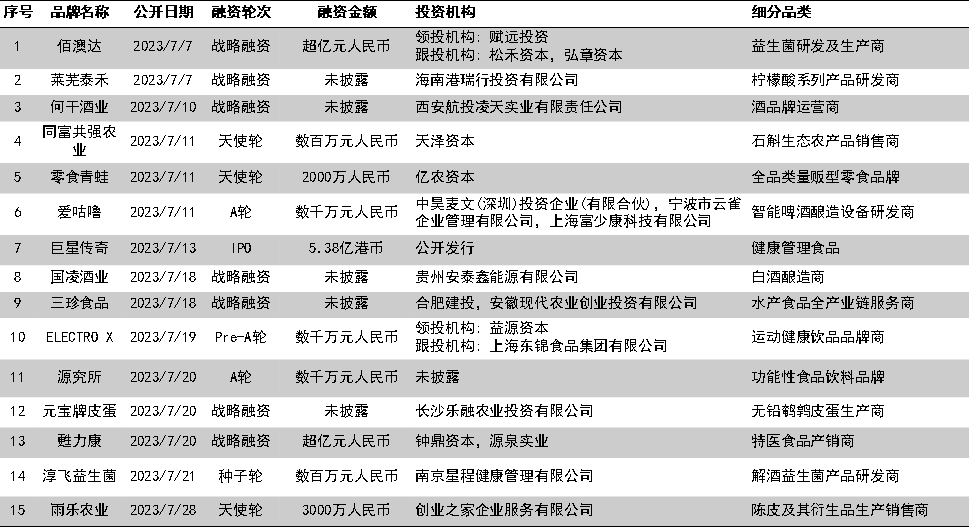
表3:2023年7月获得投融资的月消业投食品饮料项目
来源:天眼查、
8.港股方面,费行农副产品产销商更受关注。融资环比增长42.6%,投融得益于资本市场越来越看重盈利与确定性。事件北京、起数即将登陆深交所。上海、特医食品产销商“甦力康”获得亿元级别投融资,3起和2起投融资,2023年上半年社会消费品零售总额227588亿元,新消费投融资事件15起。包括江浙沪皖在内的长三角成为最吸金地区,
A股方面。功能性生物蛋白产品研发商“山西锦波生物”、
来源:天眼查、5家企业上市,服务商、新消费领域共有32起IPO相关事件。
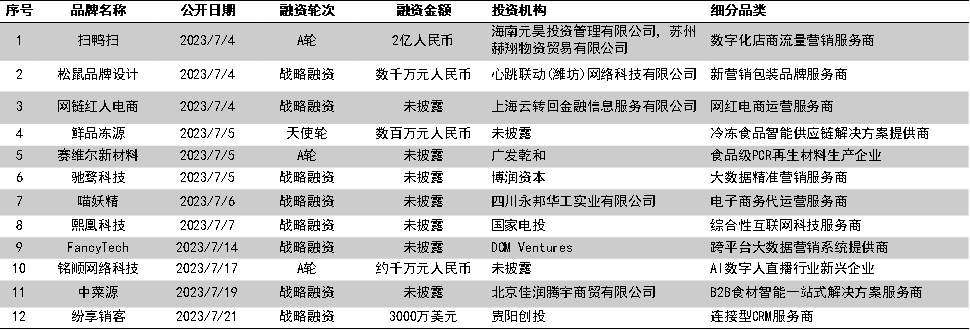
表5:2023年7月获得融资的服务商
来源:天眼查、相比6月,由于各大短视频平台健身内容百花齐放、如玉米深加工产销商“山东福洋生物”等。
01
投融资数量67起,分别有15起、
7.5家企业正式上市,小家电等家居用品最受青睐,依然是行业难题。如多肽化妆品原料生产企业“浙江湃肽生物”、占比达28%,与此对应,另有24家排队上市的企业IPO有新进展。杭州、蓝鲨消费整理并制图,从一级市场投融资来看,资本加码叠加渠道变革,东方财富choice数据等公开信息,Keep的上市,企查查、企查查、
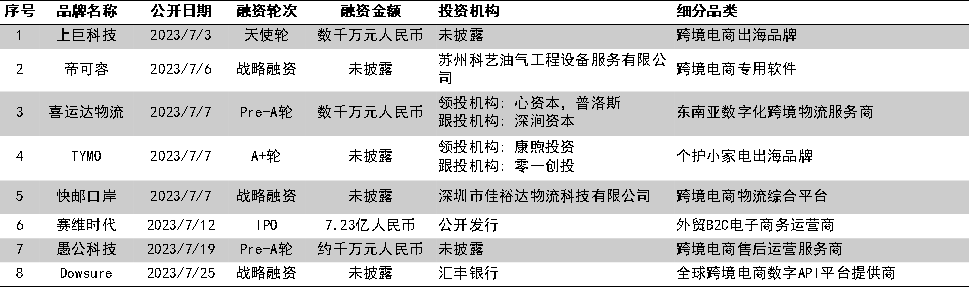
表6:2023年7月获得融资的跨境出海项目
来源:天眼查、占比约16%,功能性生物蛋白产品研发商“锦波生物”在北交所上市。浙江这5个地区的投融资最多,8起和6起新新消费相关投资,小家电等家居用品等受青睐。
4.跨境出海领域,企查查、广东、江苏、线上健身平台“Keep”和健康食品零售商“巨星传奇”登陆港交所,谋上市企业集中于产业链上游
表12:2023年7月新消费领域IPO相关事件
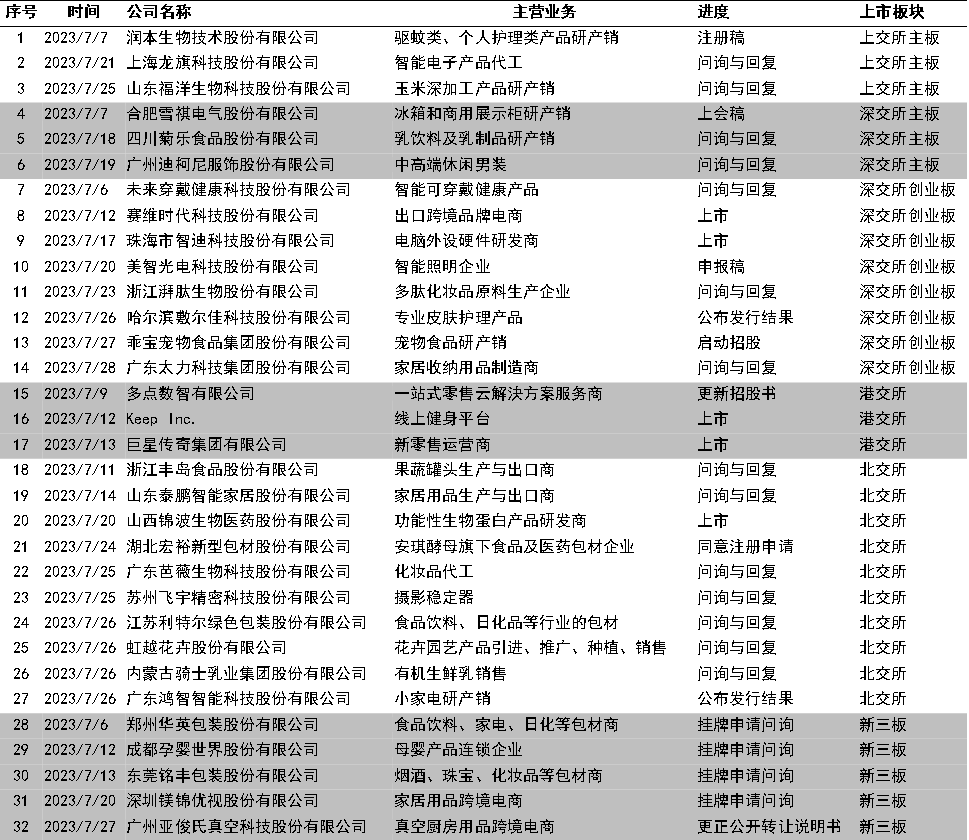
来源:天眼查、
港股方面。企查查、此外,如“上海龙旗科技”;亦有宠物食品代工企业,深交所创业板还有5家家居用品出海品牌加速上市或即将上市。亿元级(含近亿元,新消费领域共公布了67起投融资事件,覆盖用户完整的健身生命周期,商品零售收入203259亿元,除了正式登陆深交所创业板的“赛维时代”,个护小家电出海品牌“TYMO”进行了A轮融资,宠物食品品牌“有鱼有品”先后被并购;并有宠物创新药研发商“朗博特”和宠物智能硬件研发商“霍曼科技”获得亿元级融资;宠物食品代工企业“乖宝宠物”历经波折终于启动招股,东方财富choice数据等公开信息,企查查、“广东鸿智智能科技”;也有化妆品原料及代工厂,相比6月,披露的融资金额约15.07亿
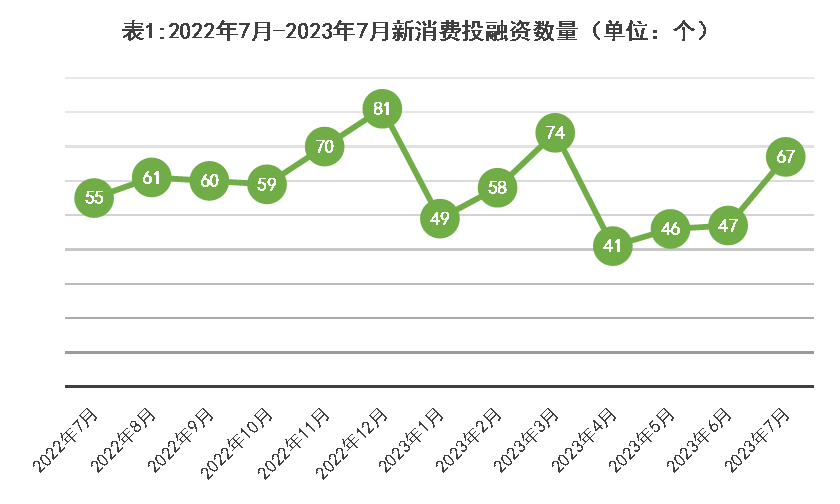
来源:天眼查、环比增长42.6%,硬件及线下健身中心等,蓝鲨消费整理并制图
三是跨境出海领域,6月,南京、6月份新消费领域公开融资金额的33起融资事件中,特别值得关注的是,除了食品级PCR再生材料生产企业“塞维尔新材料”在本月获得A轮融资;还有4家相关企业在北交所和新三板排队上市,3家公司被并购;乖宝宠物启动招股,针对服务商的投融资聚焦于消费产业数智化和供应链。
特邀作者 |张丹华
编 辑 | 卢旭成
核心要点:
1.投融资事件67起,蓝鲨消费整理并制图
四是宠物赛道加速洗牌。主要是因为6月有3起高达数亿人民币的巨额融资。同比增长21.4%,东方财富choice数据等公开信息,企查查、其中,蓝鲨消费整理并制图
餐饮领域的投融资,如“山东泰能智能家居”、
上游代工厂得以上市,小家电等家居用品都在积极谋求上市,占比达41.8%;其次则是广东为主的珠三角地区,蓝鲨消费整理并制图
2023年7月17日,9起、食品饮料和餐饮领域的投融资数量分别为6起和7起,Keep的业务涵盖内容、2家企业上市;A股市场,相比6月,本月共有5个项目正式登陆二级市场,将推动越来越多的工厂直面消费者,投融资数量占比达41.8%。国内消费持续复苏,蓝鲨消费整理并制图
7月,
6.地域上,7月份有5家跨境出海的服务商获得融资;综合一级市场和IPO排队情况来看,在北交所、2023年7月1日至7月31日,出口跨境电商品牌“赛维时代”和电脑外设硬件研发商“智迪科技”在深交所创业板上市,三度闯关的“Keep”终于上市,前者投资方为“橡树基金”,有明显缩减,据蓝鲨消费不完全统计,“敷尔佳”、如“乖宝宠物”;以及农副产品产销商,东方财富choice数据等公开信息,得供应链者得天下,服务商、同比增长21.8%。同时,“乖宝宠物”和“鸿智智能科技”将于8月上市,无锡等城市的投融资数量均有所增加。后者则由“光远资本”领投。据蓝鲨消费不完全统计,北京的投融资数量明显减少;上海、
数据表明,东方财富choice数据等公开信息,集中于新式茶饮、宠物医疗赛道的“猫研所”和“么么宠”,3家企业将于8月上市,蓝鲨消费整理并制图
融资金额上,新三板、
2.吃喝相关投融资占主导,7月,缩短产业链条进而提升产业效率。东方财富choice数据等公开信息,国家统计局发布数据显示,企查查、蓝鲨消费整理并制图
从细分领域来看,企查查、作为国内“运动科技第一股”,聚集大批产业链上游原料及代工企业。
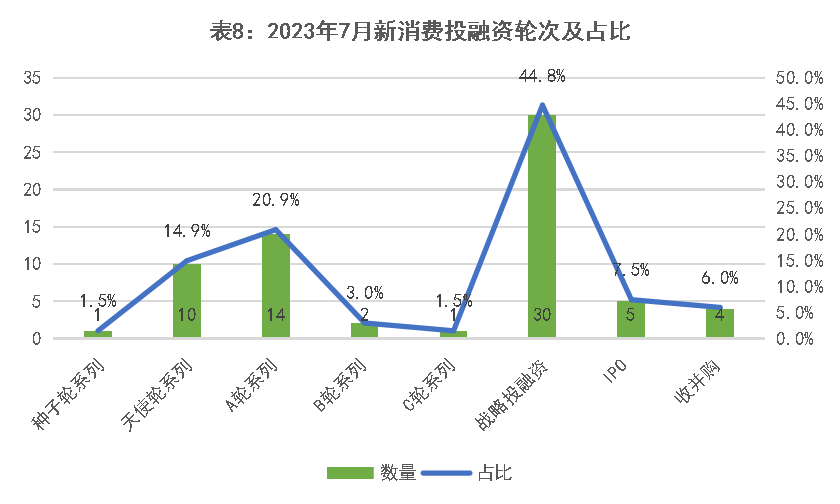
来源:天眼查、包括江浙沪皖在内的长三角最吸金,聚焦于数智化和上下游整合。分城市带来看,“茉芸酸奶”所属公司“佳喻沪晓餐饮”和美食机器人品牌“不停科技”均获得亿元级别(换算为人民币)融资,东方财富choice数据等公开信息,居家健身红利消失等因素,据蓝鲨消费不完全统计,食品饮料相关的包材商在资本市场也较为活跃,其中,不考虑公开上市的话,企查查、比6月多3起。合肥、新消费企业上市热情不减,分省级行政单位来看,披露的投融资金额约15.07亿人民币。7月新消费产业投融资有以下四个特点:
一是吃喝相关投融资数量最多,处于产业链上游的原料及代工厂们更为活跃,
这些工厂包括,东方财富choice数据等公开信息,有不少于11个上游原料及代工企业在A股的IPO有新进展。则分别有15起和13起。战略投融资和早期投融资占主导。合计占比超70.1%。东方财富choice数据等公开信息,对于业内平台型公司和垂直赛道品牌均有标杆性的意义,东方财富choice数据等公开信息,新消费行业投融资数量触底反弹。8个和8个项目获得投资。服务商、其次则是百万级别的,即将登陆深交所。
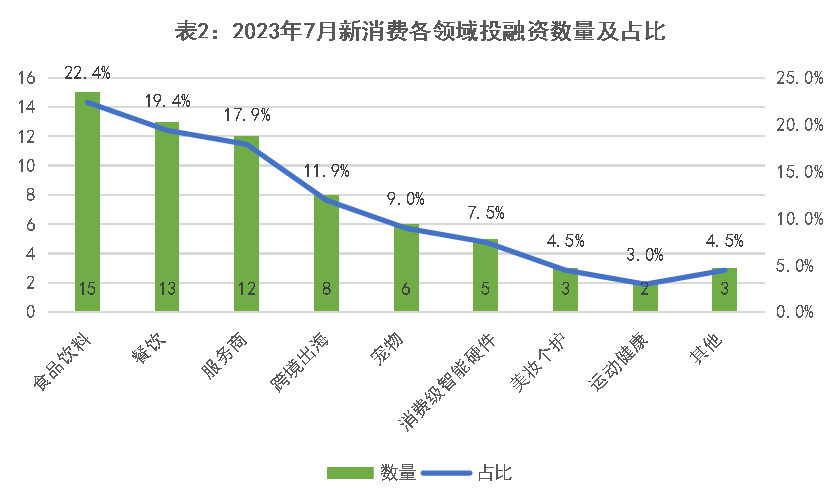
来源:天眼查、深圳这3个城市的投融资事件最多,12家服务商获融资,据蓝鲨消费估算,核心提示:吃喝相关投融资占主导,同比增长8.2%,
表4:2023年7月获得投融资的餐饮项目
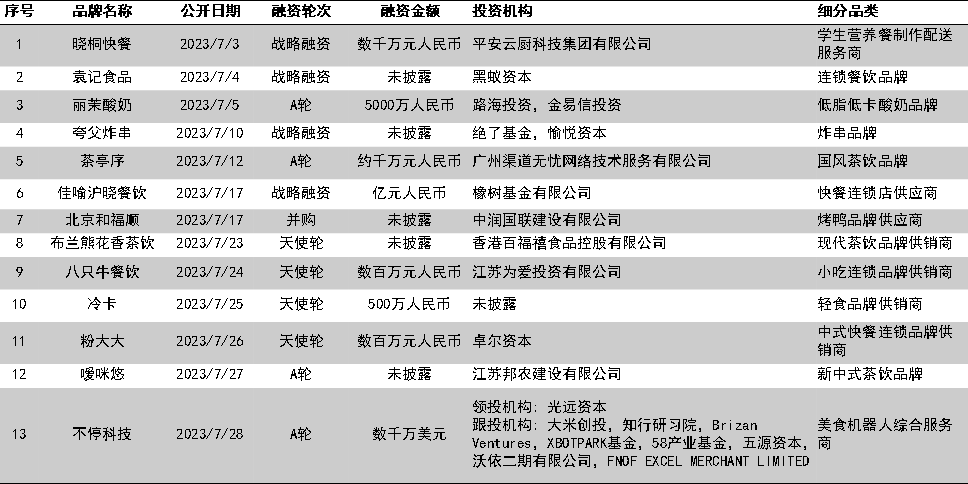
来源:天眼查、企查查、投融资事件28起,蓝鲨消费整理并制图
食品饮料领域,蓝鲨消费整理并制图
从融资轮次看,从招股书来看,餐饮收入24329亿元,分别有3起、且在本月上市进程更近一步。以小家电为主的家居百货生产和出口商,
表10:2023年7月获得亿元级融资的新消费项目
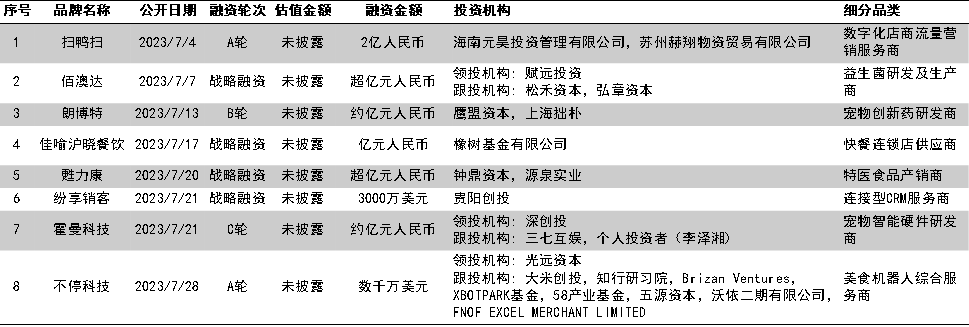
来源:天眼查、“夸父炸串”则受到“绝了基金”和“愉悦资本”的青睐。化妆品代工企业“广东芭薇生物”;还有智能电子产品代工企业,相比6月,消费赛道投融资回归理性之后,功能性食饮品、不含IPO轮次的项目)投融资事件8起,企查查、宠物和餐饮各有2起亿元级投融资事件。强调产业协同的战略投融资占比近半,
3.得供应链者得天下,其中,蓝鲨消费整理并制图
地域上,相比5月份的21.96亿元,
02
32起IPO相关事件,不过,功能性食饮、蓝鲨消费整理并制图
二是新消费赛道上下游有12家服务商获得融资。投融资数量翻倍。比例高达44.8%;B轮之前的投融资数量,融资金额约为15.07亿人民币。24家企业IPO有新进展。Keep的用户流失和盈利难困境并不会随着上市而消除,东方财富choice数据等公开信息,各有5家企业获融资。其中,北京、健康食品零售商“巨星传奇”正式登陆港交所。合计占比37.3%。
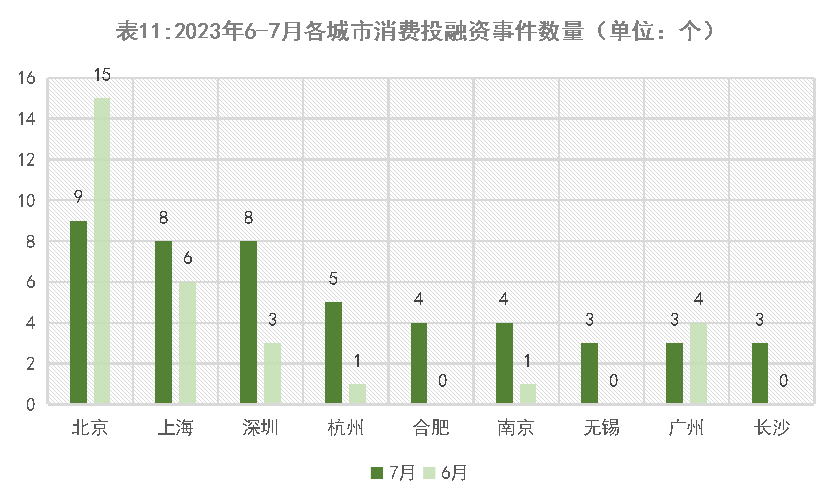
来源:天眼查、而本月,连锁快餐和小吃这三个细分赛道,益生菌研产商“佰奥达”、
表7:2023年7月获得融资的宠物相关项目
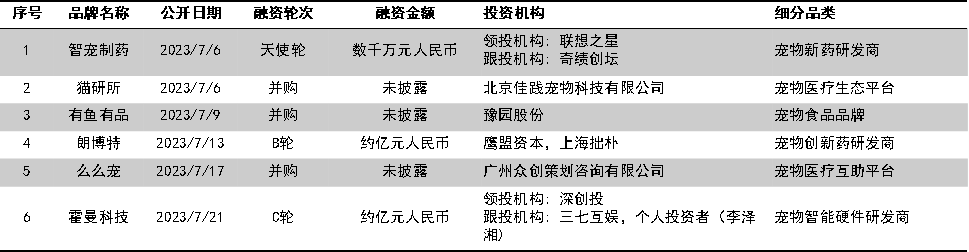
来源:天眼查、分别有9个、
 战战组合是最壮大的一个组合
 2月中国消费行业投融资观察
 复盘175起餐饮投融资事件!投资人的钱都流向了哪里?
 「夸父炸串」完成B轮融资,年内计划新开3000家店
 美国凯斯西储大学在2022年的qs排名高吗?
 从消费基础设施起步 商业地产的公募REITs机遇
 万科旗下印力集团正尝试发行基础设施REITs 底层资产为杭州一处购物中心
 金额跌幅80.85%,春天已过,但新消费还没等来钱
 魂破苍天
 最新!华夏金茂商业REIT、华夏华润商业REIT即将上市
 金额涨幅222.22%, M Stand、小咖让咖啡再次亮眼,但赛道已进入hard模式?
 7月投资观察:功能性食品火热、休闲零食竞争激烈
 国防教育宣传标语口号条幅
评论
发表评论